中国化学(601117):从化学工程龙头到全球产业棋手的价值重估
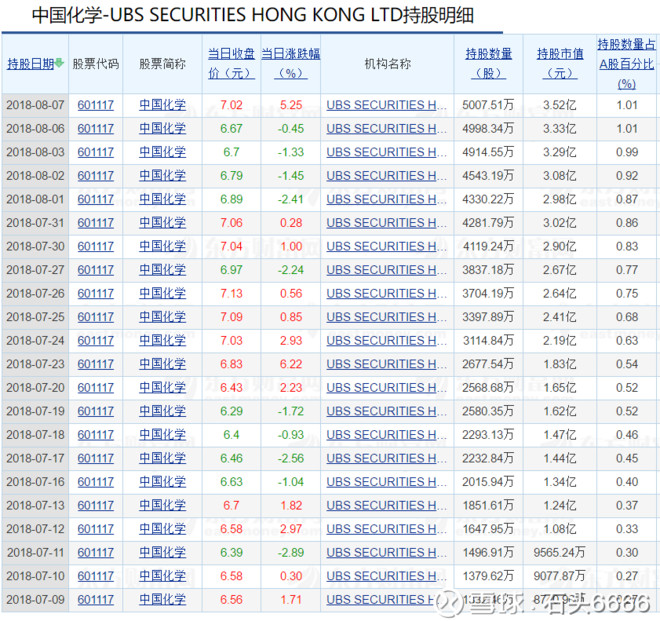
在A股建筑央企序列中,中国化学(601117)常被简单归入"基建蓝筹",但其业务内核与估值逻辑,远比标签复杂。作为国内化学工业工程领域资质最全、产业链最完整的工程承包商,这家企业的经营轨迹,实则是观察中国化工产业升级与全球工程承包格局变迁的一个切口。本文结合公开财报数据与行业案例,拆解其股价走势背后的基本面变量。
一、业务底盘:化学工程主业的护城河有多深
中国化学的核心资产,是覆盖咨询、设计、施工、运营全周期的工程能力。从煤化工、石油化工到精细化工,其在国内大型化工装置建设中的份额长期居前。以2023年数据为参照,公司新签合同额突破3000亿元量级,其中化学工程板块占比约七成,境外合同贡献显著。这类订单的壁垒不在资本,而在工艺包积累与工程经验数据库——一套百万吨级乙烯装置的交付能力,绝非短期可复制。
值得关注的是其"技术+工程"的耦合模式。旗下天辰、赛鼎等设计院掌握多项自主工艺,使得公司在煤制乙二醇、己二腈等"卡脖子"领域具备国产化替代能力。己二腈项目投产后,直接打破了国外企业对尼龙66关键原料的垄断,这类技术溢出效应,是单纯施工企业难以企及的估值加分项。
二、财报透视:营收结构与现金流质量
翻阅近三年财报,中国化学的营收保持稳健增长,毛利率维持在10%上下,净利率约3%—4%,符合大型工程承包商的行业特征。真正值得投资者留意的是两个指标:一是经营活动现金流净额与净利润的匹配度,二是海外收入占比的变化。
工程企业的通病是"纸面利润、现金吃紧",但中国化学近年来通过加强项目结算管理、压降两金占用,现金流状况有所改善。海外业务方面,中东、中亚、东南亚是主战场,俄罗斯波罗的海化工综合体项目等大单的推进节奏,直接影响单季营收确认。这类项目周期长、汇率敏感,构成了股价阶段性波动的外生变量。
三、行情逻辑:周期股还是成长股
中国化学股价的走势,长期呈现"订单驱动+估值修复"的双轮特征。当新签合同额超预期、或化工行业资本开支回暖时,股价往往先行反应;而当市场风险偏好下降,其低估值、高股息属性又成为防御性资金的避风港。这种双重身份,使得它既不同于纯周期化工股,也区别于传统基建央企。
从投资视角看,需要区分两个时间维度:短期看订单转化与毛利率边际变化,中期看煤化工政策窗口与海外工程复苏节奏。2024年以来,国内现代煤化工项目核准提速,新疆、内蒙古等地多个煤制烯烃、煤制气项目进入建设期,对化学工程订单形成实质支撑。这类政策信号,比单纯的股价技术形态更值得跟踪。
四、风险与观察点
- 项目执行风险:大型化工装置延期交付或成本超支,会侵蚀利润;
- 汇率与地缘因素:海外收入占比高,结算货币波动影响可观;
- 化工资本开支周期:下游景气度回落将传导至新签订单;
- 应收账款质量:需持续跟踪坏账计提与回款效率。
总体而言,中国化学的价值锚点在于"技术型工程商"的稀缺性,而非单纯的规模扩张。对于关注化学工程股票与化工产业投资主线的投资者,其财报中的订单结构、海外占比与技术转化进展,比短期股价波动更值得细读。市场对其估值中枢的再认识,最终仍要回到基本面兑现的节奏上来。